Dividendes: prioriser le taux effectif ou le taux d’augmentation?
Certains prétendent que les titres d’entreprises qui augmentent leur dividende à chaque année offrent un rendement supérieur à long terme. Les données historiques ne corroborent pas cette affirmation. Le taux de rendement actuel du dividende demeure le point de départ pour identifier les meilleurs titres à dividendes.
______________________________________________________________________________
Quelques chiffres révélateurs
Voyons les rendements comparatifs de deux types de FNB* investis dans des titres à dividendes :
Type #1 – FNB investis dans des titres ayant augmenté leur dividende à chaque année
Au Canada
♦ iShares S&P/TSX Canadian Dividend Aristocrats Index (CDZ)
Le fonds vise à reproduire le rendement de l’indice des titres des grandes sociétés canadiennes qui ont accru leur dividende chaque année pendant au moins cinq années consécutives.
Aux États-Unis
♦ SPDR® S&P Dividend (SDY)
Le fonds vise à reproduire le rendement de l’indice des titres des grandes sociétés américaines qui ont accru leur dividende chaque année pendant au moins vingt années consécutives.
Type #2 – FNB investis dans un ensemble de titres à hauts dividendes
Au Canada
♦ iShares S&P/TSX Composite High Dividend Index (XEI)
Le fonds investit dans des actions ordinaires de sociétés canadiennes qui versent de hauts dividendes.
Aux États-Unis
♦ Schwab U.S. Dividend Equity (SCHD)
Le fonds investit dans des actions de sociétés américaines qui paient de hauts dividendes, choisies en fonction de leurs données fondamentales.
.
Voici comment les divers fonds se comparent :
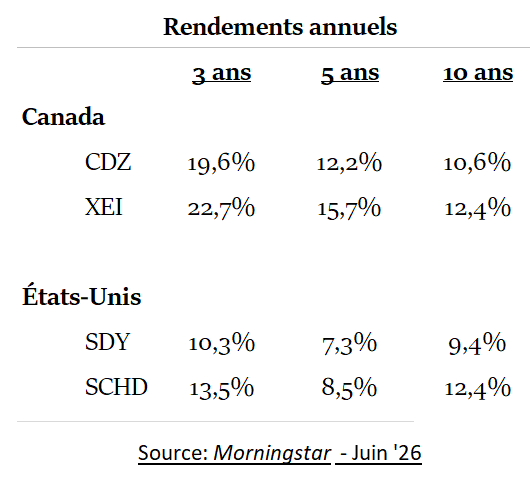
Constat
Sur les 10 dernières années, les titres d’entreprises qui paient de hauts dividendes ont eu des rendements totaux supérieurs aux entreprises qui augmentent systématiquement leur dividende à chaque année.
Le fait d’augmenter systématiquement le dividende à chaque année est un élément dont il faut tenir compte. Mais ce n’est pas l’élément le plus important.
Deux éléments à analyser
Lorsqu’on cherche à déterminer le meilleur rendement à long terme d’un titre à dividende , il convient d’établir un scénario qui fait intervenir deux facteurs :
1 – Le taux effectif du dividende,
2 – Le taux d’augmentation annuel probable des prochaines années.
Le premier facteur est connu.
Quant au deuxième, la plupart des entreprises qui augmentent leur dividende annuellement le font à des taux comparables d’une année à l’autre.
Le cas échéant, on assume que, dans le futur, la société augmentera son dividende à un taux basé sur la moyenne d’augmentation des 5 dernières années.
Voyons un exemple :
Sur un capital de $100, 2 entreprises paient un dividende:
♦ L’une au taux de 5%, en supposant qu’elle n’augmentera pas le montant du dividende dans le futur,
♦ L’autre au taux de 3%, en supposant qu’elle l’augmentera de 7% par année (composé).
On suppose également un rendement annuel net de 4% sur les dividendes reçus.
Le graphique suivant indique le montant cumulatif des dividendes (incluant le rendement net de 4% sur les fonds reçus) à la fin de chaque année.
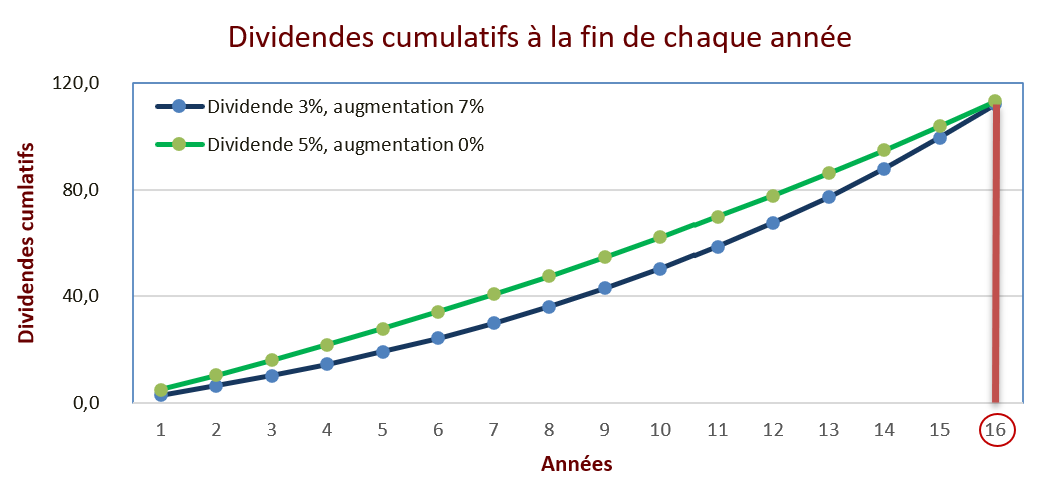
Cela prendra 16 ans pour que le dividende initial de 3% augmenté de 7% par année procure le même rendement cumulatif qu’un dividende initial de 5% qui ne sera jamais augmenté.
Refaisons le même exercice en comparant un dividende dont le rendement est de 5%, lequel ne sera jamais augmenté -vs- un dividende dont le rendement est de 4%, lequel sera augmenté de 7% par année (ce taux se situe dans la fourchette supérieure des taux d’augmentation pratiqués historiquement par les sociétés canadiennes). (1).
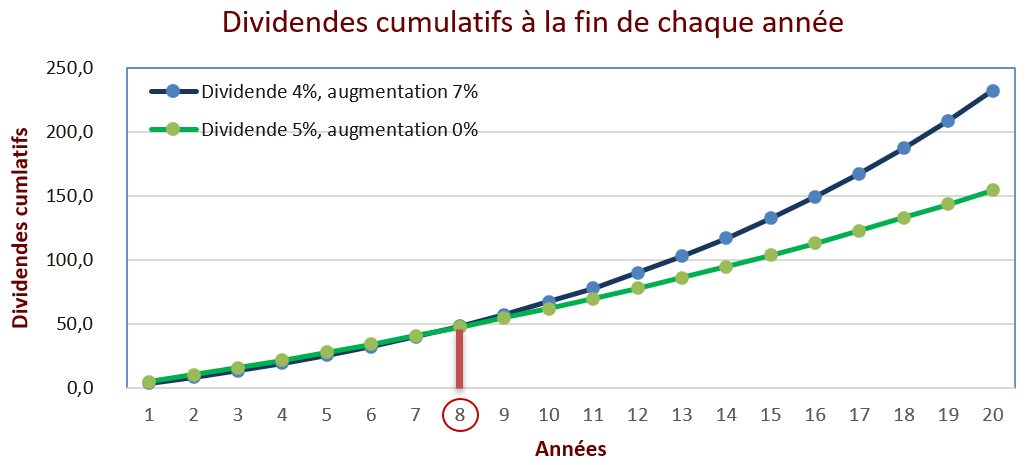
On atteint le même rendement cumulatif après 8 ans au lieu de 16 ans. Ce n’est qu’à partir de la 9e année qu’il devient plus rentable de choisir l’entreprise qui offre un dividende de 4% au départ.
Même avec un écart de rendement minime (i.e. 1%) au départ, cela prend plusieurs années pour atteindre le même résultat cumulatif en utilisant un taux d’augmentation significatif.
Comment choisir la meilleure option?
Avant de choisir un titre à dividende, on doit d’abord s’assurer que le titre satisfait à l’ensemble des critères de sélection établis pour ce genre de titres.
De plus, il faut tenir compte que :
♦ même si une entreprise a toujours augmenté son dividende, elle pourrait y surseoir en raison d’aléas imprévus.
♦ l’entreprise qui n’a pas augmenté son dividende dans le passé pourrait toujours le faire dans le futur.
♦ pour toutes sortes de raisons, il est normal qu’un investisseur vende des actions de son portefeuille dans les 10 prochaines années.
Ceteris paribus (2),
Si on estime que le nombre d’années requises pour accumuler le même montant cumulatif de dividendes est supérieur à 7 ans, le meilleur choix est d’opter pour le titre qui offre le taux de dividende actuel le plus élevé.
______________________________________________________________________________
(1) Source: Yahoo, Jun 19 ’26.
(2) Toutes choses étant égales par ailleurs.
______________________________________________________________________________
FAQ
Est-ce qu’un dividende est imposable?
En 2026, un dividende admissible d’une société canadienne est sujet à un impôt maximum de 40%. Si le dividende provient d’une société étrangère, le taux d’imposition maximum passe à 49%.
.
Quelle est la différence entre un intérêt et un dividende ?
Un intérêt est une somme qu’un débiteur doit payer sur une somme empruntée. Le montant d’intérêt correspond à un taux convenu appliqué sur le solde du capital impayé. Un dividende représente une quote-part du bénéfice net qu’une entreprise verse à ses actionnaires.
Continuez la lecture vers:
Cet article a été rédigé par Marc-Olivier Desmarais, CPA, Pl. Fin.
Il est planificateur financier indépendant. Sa pratique est encadrée par l'Autorité des Marchés Financiers (AMF) et par l'Institut de Planification Financière (IPF).
À travers les articles de Portefeuille 101, son objectif est de contribuer à la littératie financière et de stimuler la réflexion en matière de finances personnelles.