L’Europe : un marché boursier incontournable
Au cours des deux dernières décennies, les entreprises américaines ont dominé le marché boursier mondial. Puis, en 2025, les bourses européennes ont affiché des rendements supérieurs à ceux de la bourse américaine.
Même si les rendements sont comparables en 2026, il apparaît de plus en plus que le marché boursier européen est devenu incontournable.
______________________________________________________
Les rendements historiques
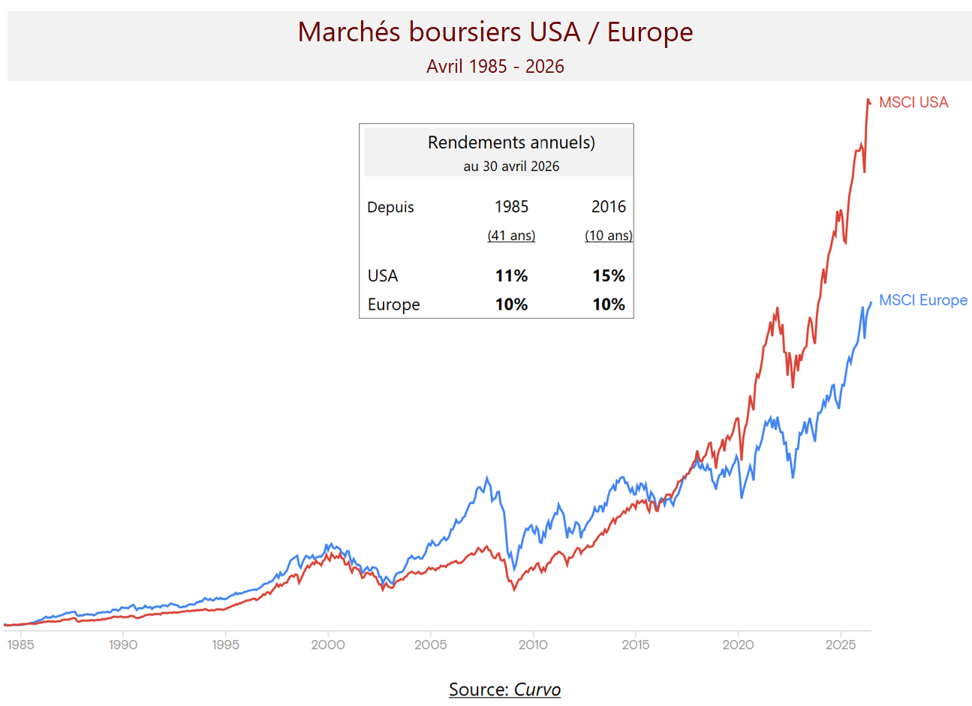
Jusqu’à la crise financière 2008 : Les indices européens et internationaux suivaient les rendements américains. Entre 1970 et 2008, le S&P 500 a généré un rendement annuel de 11 % contre 12 % pour le MSCI Europe (1).
Après 2008 : L’indice US a battu l’Europe dans 13 des 17 années qui ont suivi, propulsé par les rendements hors norme de six (6) grandes entreprises technologiques américaines.
L’écart entre les États-Unis et l’Europe s’est creusé au cours des 10 dernières années. La bourse américaine a généré un rendement annuel de 15% contre 10% en Europe. Un rendement moyen supérieur de 50%!
Revirement en 2025 : L’indice européen (MSCI Europe) a gagné 30 % en 2025, comparé à 11% pour le S&P 500 et 20% pour les marchés émergents (2).
1er semestre 2026: les marchés européens et américains affichent des rendements comparables.
Certains s’empressent de conclure que l’avantage revient au marché américain.
Il vaut la peine d’y regarder de plus près.
Le discours ambiant cèle l’opportunité d’investir
Depuis des lunes, le discours économique sur l’Europe est négatif.
La sagesse conventionnelle est que les économies européennes sont un terreau infertile pour investir. : elles affichent une croissance anémique, reposent sur l’aide sociale et sont peu innovantes.
Comme c’est souvent le cas, l’opinion partagée par la majorité est sans nuance et confond les perceptions avec les réalités.
Là se cache une rare opportunité d’investir.
Pour deux raisons :
A – La bourse et l’économie sont deux univers différents
D’aucuns tentent de prédire le rendement de la bourse en se basant sur les événements qui affectent l’économie. Comme si la bourse et l’économie étaient le miroir d’une même réalité.
C’est une erreur. L’économie et le marché boursier sont des univers différents.
L’économie reflète la valeur des activités qui contribuent à la production des biens et services d’une région ou d’un pays. Le PIB* est la mesure utilisée pour calculer la valeur produite par une économie.
Les niveaux d’emploi, le marché du logement et les dépenses des consommateurs sont des éléments complémentaires auxquels on réfère pour mesurer la vigueur de l’économie.
Un marché boursier est une plate-forme qui regroupe les actions d’entreprises œuvrant dans tel marché. Il existe plusieurs marchés boursiers, même pour un seul pays.
Aux États-Unis, le principal indice boursier est le S&P 500. Il regroupe les 500 plus grandes entreprises dont les actions sont négociées en bourse. Il existe aussi d’autres indices: Dow Jones, Nasdaq, Russell 2000, Wilshire 5000 ainsi que le marché OTC*.
Une étude citée dans The Economist a comparé le rendement boursier et la croissance du PIB* par habitant dans 16 pays sur près d’un siècle (3).
L’étude conclut que non seulement les rendements n’évoluent pas dans le même direction, mais qu’ils sont négativement corrélés* !
L’économie est un portrait du passé. La bourse anticipe l’avenir.
B – Des données fondamentales favorisent le marché européen
Les bourses européennes affichent 4 caractéristiques:
1 – Des valorisations boursières plus faibles
Les actions européennes se négocient à rabais. Elles affichent un cours-bénéfice* de 19 comparé à 30 pour les actions américaines :
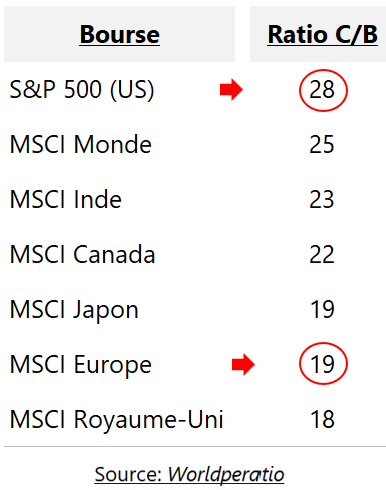
L’écart de valorisation est substantiel.
2 – Des rendements de dividendes élevés
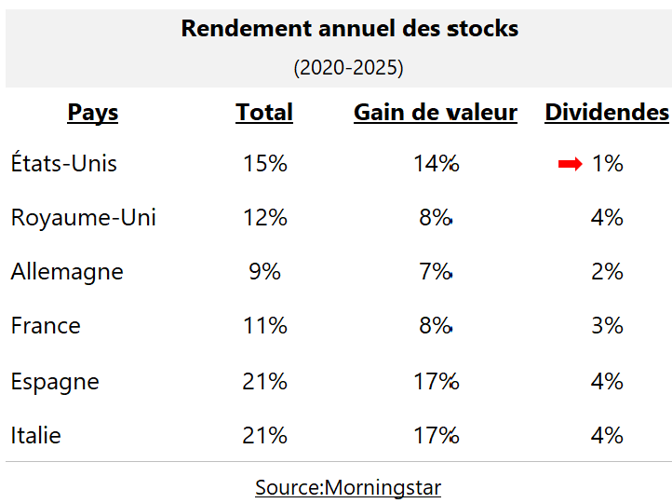
Comparées à leurs homologues américaines, les entreprises européennes privilégient le versement de dividendes élevés. Le tableau suivant illustre la répartition des rendements des stocks européens et américains entre les gains de valeur et les dividendes :
3 – Des rachats d’actions en hausse
Les entreprises européennes ont racheté pour €182 milliards d’actions en 2025, plus du double qu’il y a dix ans (4). En 2026, on estime que les institutions financières vont procéder à des distributions (dividendes et rachats d’actions) en hausse de 13% sur l’année précédente (5).
4 – Une diversification dans des secteurs en croissance, peu corrélés au marché américain
Trois industries constituent des pôles de diversification et des moteurs de croissance :
Le luxe
L’Europe est le leader mondial incontesté du secteur du luxe. Elle réalise les deux tiers des ventes mondiales. Grâce à leurs avantages concurrentiels uniques, des entreprises comme LVMH, Hermès, Chanel, Kering, Rolex, Patek Philippe, Ferrari, Porsche, Mercedes, continuent de dominer leurs marchés.
La défense :
Les investissements dans la défense de l’UE se sont élevés à €455milliards en 2025, soit 2,2% du PIB*, en hausse de 9% sur l’année précédente (6).
Les menaces de guerre et le désengagement des États-Unis forcent maintenant les pays européens à investir massivement dans leur défense. L’objectif est d’atteindre 5 % du PIB d’ici 2035, une hausse de 125% par rapport aux investissements actuels.
Avec le plan ReArm Europe / Readiness 2030, l’UE a mis en place un plan visant à affecter €800 milliards à des investissements de défense d’ici 2029 (7).
Les énergies renouvelables :
Pour la première fois en 2025, l’éolien et le solaire ont produit 30 % de l’électricité de l’UE, devançant les énergies fossiles (8).
On estime que les énergies renouvelables connaîtront une croissance importante d’ici 5 ans.
Présentement, elles comptent pour 25% de la consommation de l’UE. Avec le plan REPowerEU, l’UE vise une consommation provenant à 45 % d’énergies renouvelables d’ici 2030, soit près du double (9).
 .
Diverses raisons expliquent que l’Europe attire moins les investisseurs que les États-Unis :
1 – La peur du risque
Une enquête du cabinet PwC révèle que 70 % des Européens refusent de prendre un risque financier, contre seulement 40 % aux États-Unis (10). Les citoyens préfèrent placer leur argent dans l’immobilier ou à la banque plutôt que dans des actions.
2 – Une croissance économique plus faible
Le PIB* et les bénéfices des entreprises affichent des taux de croissance plus faibles qu’aux États-Unis.
3 – Un marché boursier fragmenté
Alors que les États-Unis offrent un marché boursier unifié et homogène, le marché européen demeure fragmenté, ce qui en limite la fluidité et le rend moins attractif pour l’investisseur.
.
Cela étant:
* les actions européennes se transigent 30% moins chères que les actions américaines,
* les tensions géopolitiques obligent l’Europe à investir massivement pour assurer sa défense et son autonomie.
***
Une conclusion s’impose: investir dans les actions de sociétés européennes devient un choix incontournable.
______________________________________________________
(1) Les trajectoires divergentes des rendements américains et européens, conseillers en richesse exencielle
(2) 10 reasons why Europe could beat the US again in 2026, Wellington Mgmt, Dec ’25.
(3) Europe’s economy’s a mess. Its stock markets are a steal, The Economist, July 7 ’26.
(4) Les rachats d’actions européennes atteignent 182 milliards d’euros, Morningstar, 6 février ’26.
(5) France Épargne, 22 août ’26.
(6) Conseil de l’Union Européenne.
(7) International Institute for Strategic Studies (IISS), Spring ’26.
(8) Le Devoir, 26 janvier ‘26.
(9) Part du marché des énergies renouvelables en Europe, Mordor Intelligence.
(10) Les Européens n’ont pas la culture des marchés actions, ZoneBourse, Janvier ’26.
______________________________________________________
FAQ
Comment la bourse européenne est-elle structurée?
En Europe, la bourse est un réseau décentralisé de différentes places financières reliées par des plateformes électroniques et encadrées par des règles européennes.
Quel est le principal indice boursier européen ?
L’Euro Stoxx 50. Il regroupe les 50 premières capitalisations boursières de la zone euro.
Continuez la lecture vers:
Cet article a été rédigé par Marc-Olivier Desmarais, CPA, Pl. Fin.
Il est planificateur financier indépendant. Sa pratique est encadrée par l'Autorité des Marchés Financiers (AMF) et par l'Institut de Planification Financière (IPF).
À travers les articles de Portefeuille 101, son objectif est de contribuer à la littératie financière et de stimuler la réflexion en matière de finances personnelles.